
Was kostet Mobilität? Zwischen Umweltaspekten und Staatsfinanzierung
Was kostet Mobilität? Zwischen Umweltaspekten und Staatsfinanzierung
Die Transformation des Verkehrssektors gilt als wichtiger Baustein zur Erreichung der gesetzlich definierten Klima- und Emissionsminderungsziele. Gleichzeitig erzielt der Staat durch den Verkehrsbereich erhebliche Einnahmen, unter anderem durch Energiesteuern, die Kraftfahrzeugsteuer sowie weitere Abgaben. Welche Auswirkungen hat eine zunehmende Elektrifizierung des Verkehrs auf diese Einnahmen? Welche staatlichen Erlösquellen könnten zurückgehen und welche Möglichkeiten bestehen, diese künftig auszugleichen?
Stand: 23. September 2026. Die folgenden Angaben beziehen sich auf Deutschland. Förderbedingungen und Steuerrecht können sich ändern.
Verkehrswende und Staatskasse: Wie der Staat am Straßenverkehr verdient?
Der Verkehrsbereich trägt unter anderem über Energie- und Kfz-Steuer zu den Staatseinnahmen bei. Diese Steuern sind grundsätzlich nicht für einzelne Verkehrsprojekte zweckgebunden. Der nationale Emissionshandel ist davon zu unterscheiden: Seine Erlöse fließen in den Klima- und Transformationsfonds.
Die Energie- und Stromsteuerstatistik erfasst auch Verwendungen außerhalb des Verkehrs. Ihre Gesamtsummen dürfen deshalb nicht vollständig dem Straßenverkehr zugerechnet werden.
Energie- und Kfz-Steuer als zentrale Einnahmequellen
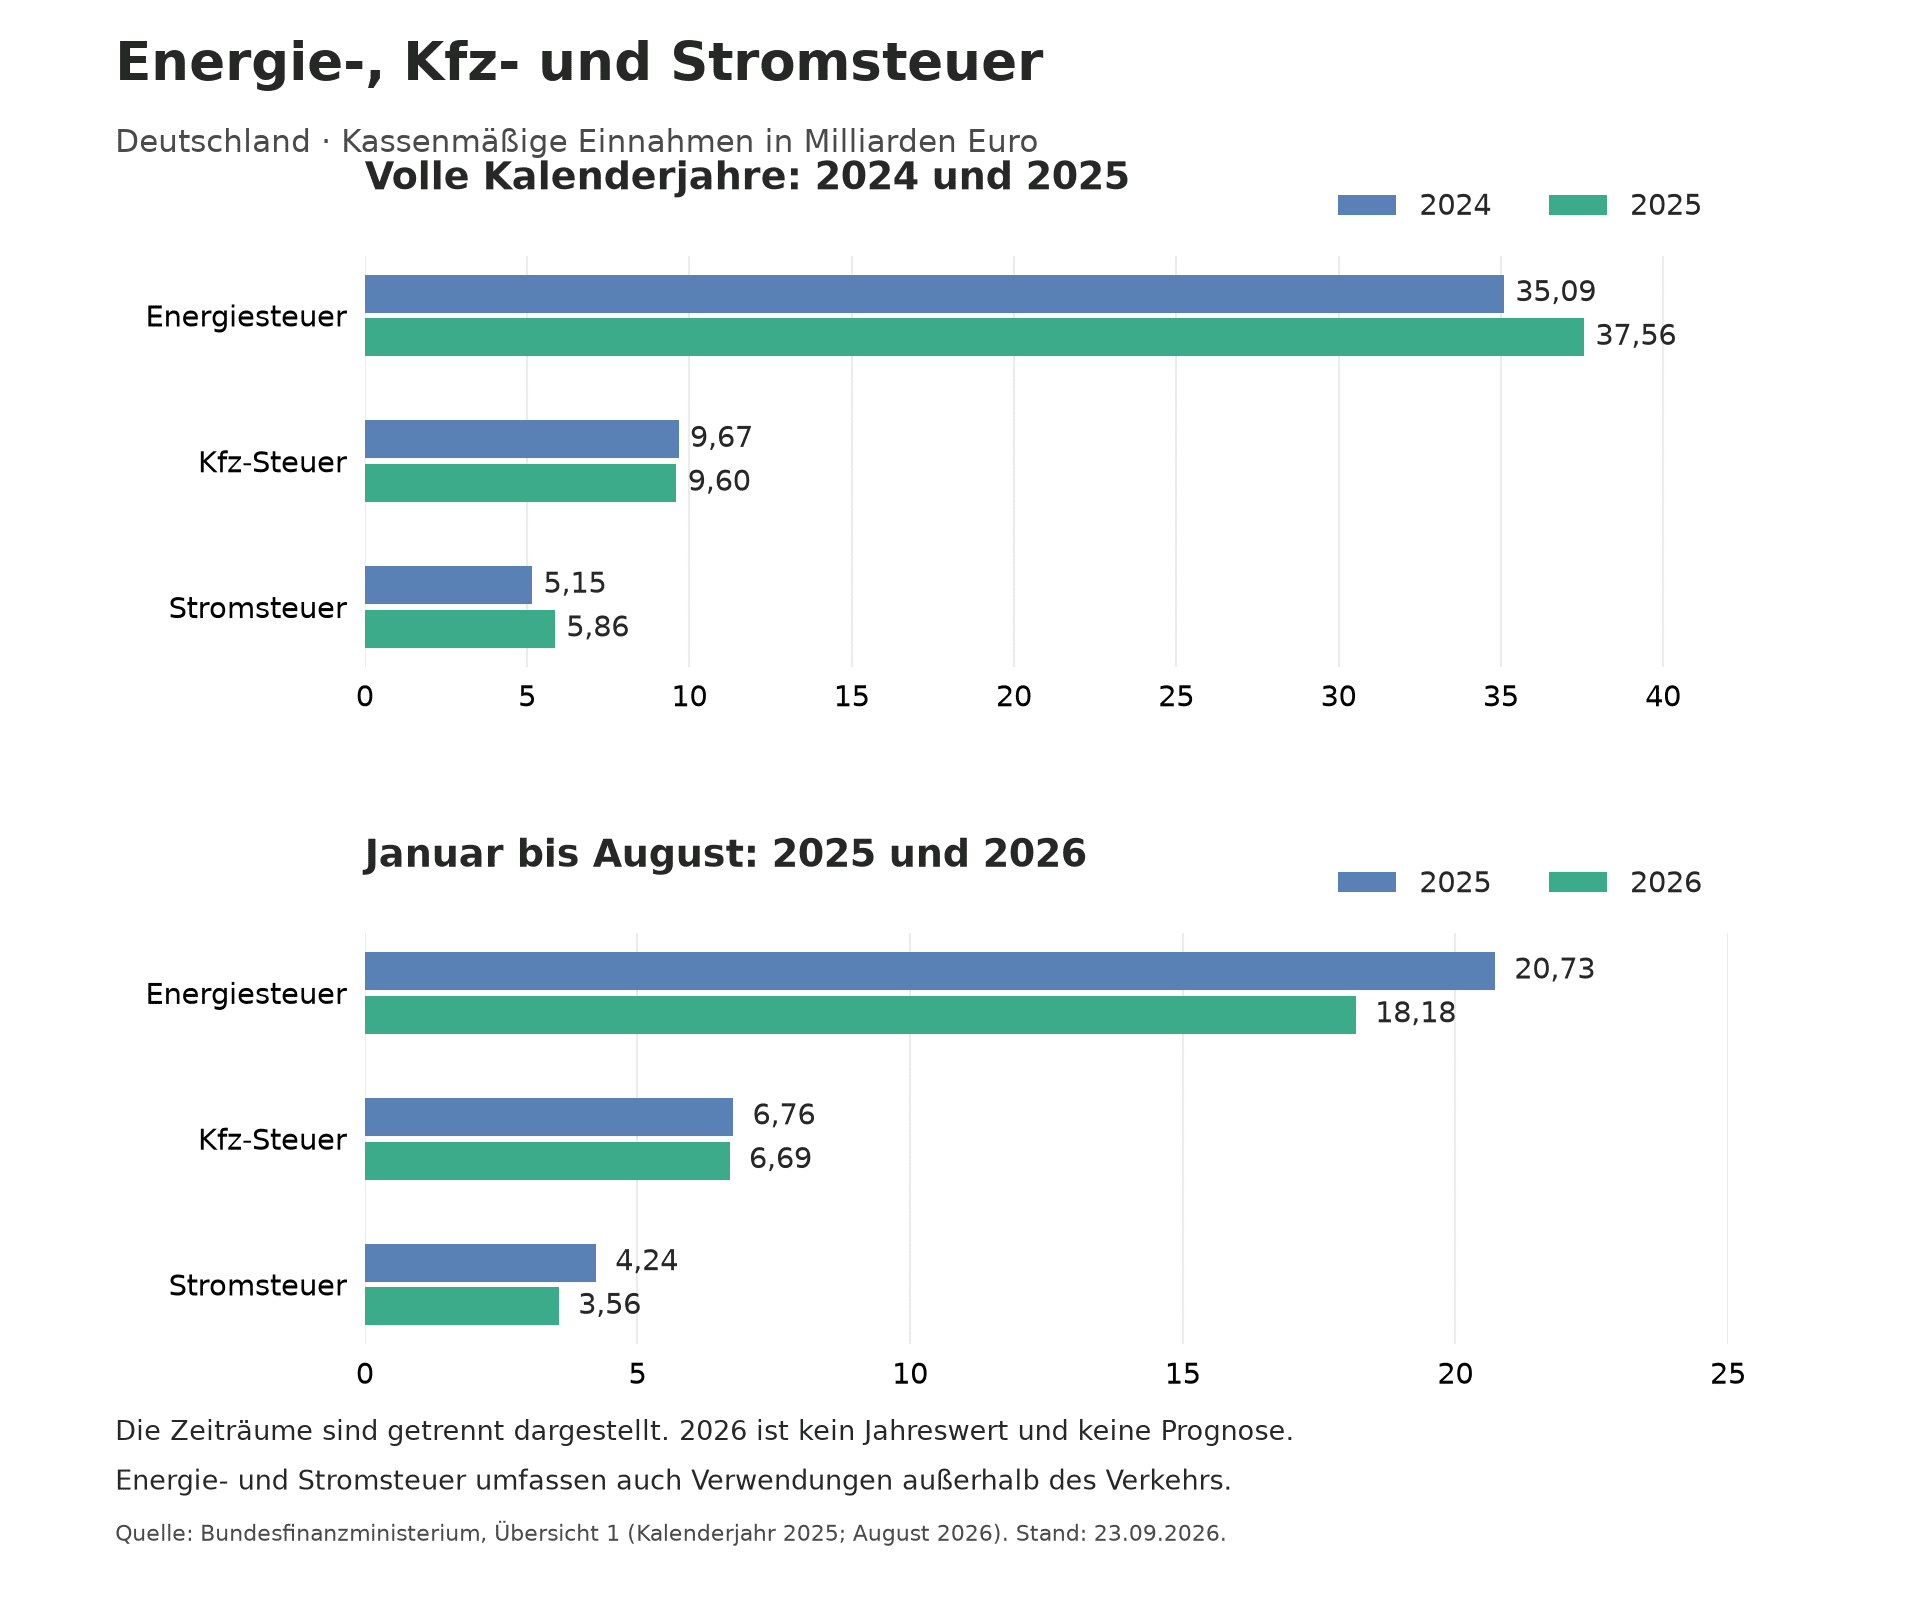
Energiesteuer
Aus dem Bereich der Mobilität aktuell die größte Einnahmequelle.
Energiesteuer, Milliarden Euro:
- 2024: 35,09
- 2025: 37,56
- Januar–August 2025: 20,73
- Januar–August 2026: 18,18
Die Werte enthalten auch Energieverwendungen außerhalb des Verkehrs.
Kfz-Steuer
Ebenfalls ein wichtiges finanzielles Standbein für den Staatshaushalt.
Kfz-Steuer, Milliarden Euro:
- 2024: 9,67
- 2025: 9,60
- Januar–August 2025: 6,76
- Januar–August 2026: 6,69
Stromsteuer
Stromsteuer, Milliarden Euro:
- 2024: 5,15
- 2025: 5,86
- Januar–August 2025: 4,24
- Januar–August 2026: 3,56
Quelle: Bundesfinanzministerium – Kassenmäßige Steuereinnahmen, Übersicht 1 (Kalenderjahr 2025 und August 2026). Werte gerundet. Die Originaltabellen sind dort abrufbar.
Die Zeiträume sind nur innerhalb der jeweiligen Gruppe vergleichbar. Änderungen des Kassenaufkommens können unter anderem aus Verbrauch, Steuersätzen, Entlastungen und Zahlungszeitpunkten entstehen; sie belegen allein keinen Effekt einer bestimmten Antriebsart.
Energie- und Kfz-Steuer finanzieren als allgemeine Haushaltseinnahmen unterschiedliche staatliche Aufgaben. Sinkender Absatz steuerpflichtiger Kraftstoffe kann die Einnahmen aus der Energiesteuer verringern. Wie stark sich dies auf den Haushalt auswirkt, hängt auch von anderen Steuern, gesetzlichen Änderungen und Ausgabenentscheidungen ab.
Mehr Elektromobilität verändert die Steuerbasis: Kraftstoffverbrauch kann entfallen, während zusätzlicher Strombedarf entsteht. Ob daraus eine Finanzierungslücke folgt, lässt sich nicht durch einen direkten Vergleich des gesamten Energie- und Stromsteueraufkommens bestimmen. Eine belastbare Prognose benötigt Annahmen zu Fahrzeugbestand, Fahrleistung, Energieverbrauch und Steuersätzen.
Staatseinnahmen an der Zapfsäule
Der Tankstellenpreis setzt sich aus dem Produktpreis und weiteren Kosten, Energiesteuer, CO₂-Kosten sowie Umsatzsteuer zusammen. Der jeweilige Steueranteil verändert sich mit dem Endpreis und den geltenden Regeln. Ein fester Prozentsatz für „Benzin“ oder „Diesel“ wäre deshalb ohne Datum und Preisannahme missverständlich.
Für den Vergleich von Mobilitätskosten zählen die gesamten Kosten je Kilometer. Ein Preis pro Liter lässt sich nicht unmittelbar mit einem Preis pro Kilowattstunde vergleichen; der jeweilige Energieverbrauch muss einbezogen werden.
- Energiesteuer: Die Höhe richtet sich nach Kraftstoff und gesetzlichen Voraussetzungen. Geltende Steuersätze (§ 2 EnergieStG).
- CO₂-Kosten: Für 2026 gilt im nationalen Emissionshandel ein Auktionskorridor von 55 bis 65 Euro je Tonne CO₂. Dies ist kein pauschaler Centbetrag pro Liter; maßgeblich sind unter anderem der Emissionsfaktor und die Weitergabe der Kosten. Quelle: Umweltbundesamt.
- Weitere Preisbestandteile: Beschaffung, Verarbeitung, Transport, Bevorratung, Vertrieb und Margen kommen hinzu. Umsatzsteuer fällt auf den steuerpflichtigen Endpreis an.
Welche Faktoren bestimmen die Kosten von E-Autos?
Die Kosten eines Elektroautos hängen von Anschaffung, Wertverlust, Verbrauch, Ladetarif, Wartung und Steuern ab. Förderungen können die Rechnung verändern. Laden zu Hause und öffentliches Schnellladen können sehr unterschiedliche Kosten verursachen. Für Deutschland sind aktuell unter anderem folgende Regelungen relevant:
Kfz-Steuerbefreiung
Reine Elektrofahrzeuge mit Erstzulassung bis Ende 2030 sind unter den gesetzlichen Voraussetzungen höchstens zehn Jahre, längstens bis Ende 2035, von der Kfz-Steuer befreit. Danach gilt eine Ermäßigung um 50 Prozent. Quelle: BMF – Kfz-Steuer.
E-Auto-Förderung 2026
Seit Mai 2026 können private Haushalte eine neue Förderung für geeignete Neufahrzeuge mit Erstzulassung ab 1. Januar 2026 beantragen. Förderhöhe und Berechtigung hängen unter anderem von Einkommen, Haushalt und Antriebsart ab. Aktuelle Bedingungen beim BMUKN.
Ladeinfrastruktur
Fördermöglichkeiten unterscheiden sich nach Standort, Antragsteller und Förderaufruf. Zusätzlich entstehen über das Deutschlandnetz öffentlich zugängliche Schnellladepunkte. Deutschlandnetz: Ausbau und Standorte.
Dienstwagenbesteuerung
Bei begünstigten, nach dem 30. Juni 2025 angeschafften reinen Elektro-Dienstwagen liegt die Bruttolistenpreisgrenze für den Viertelansatz bei 100.000 Euro. Anschaffungsdatum und weitere Voraussetzungen sind zu beachten. Rechtsgrundlage: § 6 EStG.
Abschreibung betrieblicher E-Fahrzeuge
Für begünstigte Elektrofahrzeuge im Anlagevermögen mit Anschaffung vom 1. Juli 2025 bis 31. Dezember 2027 ist eine Abschreibung von 75 Prozent im Anschaffungsjahr vorgesehen; die verbleibenden Anteile verteilen sich auf Folgejahre. Voraussetzungen: § 7 Abs. 2a EStG.
Individuelle Gesamtkosten
Förderungen und Steuervergünstigungen allein entscheiden nicht, welches Fahrzeug wirtschaftlicher ist. Für einen Vergleich sind tatsächliche Kauf- und Energiekosten, Haltedauer, Fahrleistung sowie Wertverlust anzusetzen.
Aus dem Ende eines früheren Förderprogramms lässt sich kein allgemeiner Kostennachteil von Elektroautos ableiten. Ebenso beweist eine Kaufprämie keinen generellen Kostenvorteil. Ein Vergleich muss aktuelle Modelle, reale Lade- beziehungsweise Kraftstoffpreise und die geplante Nutzungsdauer berücksichtigen.
Die früher gezeigten Zulassungsgrafiken mit Daten bis 2024 wurden aus dieser Kostenbetrachtung entfernt. Aktuelle Zulassungsdaten veröffentlicht das Kraftfahrt-Bundesamt. Zulassungszahlen erklären für sich genommen weder Gesamtkosten noch die Wirkung einzelner Fördermaßnahmen.
Was kostet die Umstellung der Mobilität?
Die Umstellung von Fahrzeugen, Energieversorgung und Infrastruktur verursacht Investitions- und Betriebskosten. Gleichzeitig können sich Verbrauch, Wartungsaufwand und Emissionen verändern. Für eine Bewertung sind private Kosten, öffentliche Ausgaben und nachgewiesene Umweltwirkungen getrennt zu betrachten.
Bei sinkendem Verbrauch steuerpflichtiger fossiler Kraftstoffe kann das Energiesteueraufkommen zurückgehen. Das ist jedoch weder für jedes Jahr garantiert noch eine unmittelbare Folge jeder Form alternativer Mobilität. Auch alternative Kraftstoffe können der Energiesteuer unterliegen.
Der Bund unterstützt unterschiedliche Bereiche der Verkehrsumstellung. Für die neue E-Auto-Förderung sind nach Angaben des BMUKN drei Milliarden Euro aus dem Klima- und Transformationsfonds für 2026 bis 2029 vorgesehen. Das BMV beschreibt daneben die Förderung der Entwicklung und des Markthochlaufs erneuerbarer Kraftstoffe. Verfügbare Programme und konkrete Förderaufrufe sind jeweils gesondert zu prüfen.
BMUKN: E-Auto-Förderung · BMV: Maßnahmen und erneuerbare Kraftstoffe.
Die Ladeinfrastruktur wird durch öffentliche und private Investitionen ausgebaut. Das Deutschlandnetz umfasst die Planung von rund 9.000 zusätzlichen Schnellladepunkten. Es ist daher unzutreffend, den Ausbau allein auf eine frühere politische Ankündigung zur Ausstattung großer Tankstellenketten zu reduzieren.
Quelle: Deutschlandnetz – Ausbauprogramm und aktuelle Standorte.
Blick hinter die Kulissen: Wer finanziert das eigentlich?
Langfristige Änderungen der Antriebe können Einnahmen aus Kraftstoff- und Fahrzeugbesteuerung verschieben. Die folgenden Fachvorschläge sind historische Diskussionsbeiträge und keine neu beschlossenen Abgaben. Davon zu unterscheiden sind die inzwischen geschaffenen Finanzierungsinstrumente des Bundes.
Historischer Vorschlag: Wissenschaftlicher Beirat 2022
Der Wissenschaftliche Beirat beim damaligen Bundesministerium für Digitales und Verkehr untersuchte 2022, wie sich Einnahmeausfälle durch die Antriebswende ausgleichen lassen. Diskutiert wurden verschiedene steuer- und nutzungsbezogene Finanzierungsoptionen, darunter eine stärkere Orientierung an der Straßennutzung.
Das Gutachten ist ein fachlicher Beratungsbeitrag. Es begründet keine neue Steuerpflicht und ist keine Beschreibung des geltenden Steuerrechts.
Historischer Vorschlag: Verkehrsinfrastrukturfonds 2024/25
Der Sachverständigenrat regte im Jahresgutachten 2024/25 einen Verkehrsinfrastrukturfonds an, um Investitionen längerfristig abzusichern. Im BMF-Monatsbericht vom Dezember 2024 erläuterte Martin Werding den Vorschlag als Gastautor. Der Beitrag gibt nicht notwendigerweise die Position des BMF wieder.
Ein solcher Vorschlag ist von später beschlossenen Sondervermögen und ihren konkreten gesetzlichen Regeln zu unterscheiden.
Aktueller Rahmen: Sondervermögen und Bundeshaushalt
Seit 2025 besteht das Sondervermögen Infrastruktur und Klimaneutralität mit einer Kreditermächtigung von insgesamt 500 Milliarden Euro. Es umfasst Mittel für den Bund, Länder und Kommunen sowie Zuführungen an den Klima- und Transformationsfonds. Nicht alle Mittel sind für Verkehr bestimmt.
Diese Kreditermächtigung ist weder bereits vollständig ausgegebenes Geld noch ein dauerhaftes Steuereinnahmemodell. Zinsen, Rückzahlung und die langfristige Finanzierung laufender Ausgaben bleiben zu berücksichtigen.
Quelle: BMF – rechtliche Grundlagen und Finanzierung des Sondervermögens (Abruf: 23.09.2026).
Mehr Kostenwahrheit und Technologievielfalt
Die Verringerung von Treibhausgasemissionen im Verkehrssektor stellt eine zentrale Herausforderung der Energie- und Verkehrspolitik dar. Gleichzeitig wirft die Transformation des Mobilitätssektors erhebliche Finanzierungsfragen auf. Mit einer zunehmenden Elektrifizierung des Verkehrs gehen Einnahmen aus klassischen Finanzierungsquellen wie der Energiesteuer zurück. Gleichzeitig führen steuerliche Entlastungen sowie Investitionen in Infrastruktur und Fördermaßnahmen zu zusätzlichen Belastungen öffentlicher Haushalte.
Daraus ergibt sich eine zentrale Herausforderung: Wie kann die Weiterentwicklung des Mobilitätssektors so gestaltet werden, dass sie zur Verringerung von Treibhausgasemissionen beitragen kann und gleichzeitig langfristig finanzierbar bleibt?
Nur mit ausgewogenen und dauerhaft tragfähigen Finanzierungsmodellen lassen sich die notwendigen Investitionen in Infrastruktur, Energieversorgung und unterschiedliche Mobilitätslösungen langfristig sicherstellen.
Dabei sollte die Förderung verschiedene technologische Optionen berücksichtigen. eFuels können im Rahmen eines technologieoffenen Ansatzes eine zusätzliche Option für die Defossilisierung des Verkehrs darstellen. Aktuell erhalten diese Kraftstoffe im Vergleich zu anderen Antriebstechnologien jedoch nur begrenzte staatliche Unterstützung, was ihre breitere Markteinführung erschwert.
Fazit: Die Transformation des Verkehrssektors erfordert neben festgelegten Emissionsminderungszielen auch eine Weiterentwicklung der bestehenden Finanzierungsmodelle.
Ganz gleich, ob Elektromobilität, eFuels oder andere Antriebstechnologien im Fokus stehen: Die Defossilisierung des Verkehrs erfordert vielfältige Lösungen sowie technologieoffene, wirtschaftlich tragfähige und langfristig finanzierbare Rahmenbedingungen.
Newsletter-Anmeldung
Hinweise zum Datenschutz
Unser kostenloser Newsletter informiert Sie regelmäßig per E-Mail über Produktneuheiten und Sonderaktionen. Ihre hier eingegebenen Daten werden lediglich zur Personalisierung des Newsletters verwendet und nicht an Dritte weitergegeben. Sie können sich jederzeit aus dem Newsletter heraus abmelden oder Ihre Einwilligung jederzeit per E-Mail an widerrufen. Ihre Daten werden nach Beendigung des Newsletter-Empfangs innerhalb von 2 Monaten gelöscht, sofern der Löschung keine gesetzlichen Aufbewahrungspflichten entgegenstehen. Durch Absenden der von Ihnen eingegebenen Daten willigen Sie in die Datenverarbeitung ein und bestätigen unsere Datenschutzerklärung.

